● 장려금과 수수료
• 장려금
- 자거래 물량에 대하여 톤당 일정액을 사후에 지원 또는 할인받는 금액을 장려금이라 함
- 장려금에 대하여는 세금계산서를 발행하지 않으며, 입금표만 발행한다.
- 소득세법상 수입금액에 가산되는 항목임.
- 사료판매업에 있어서는 일반적인 장려금과는 다르며, 실질적으로 사료매입액을 할인받는 것과 동
일한 성격임.
• 매입할인
- 매입할인은 사료대금을 그 약정기일 전에 지급하는 경우에 일정액을 할인받는 금액을 말한다
- 매입할인은 매입세금계서의 공급가액에서 차감처리 한다.
- 따라서 사료매입액에서 차감하는 회계처리가 이루어져야 함.
• 수수료
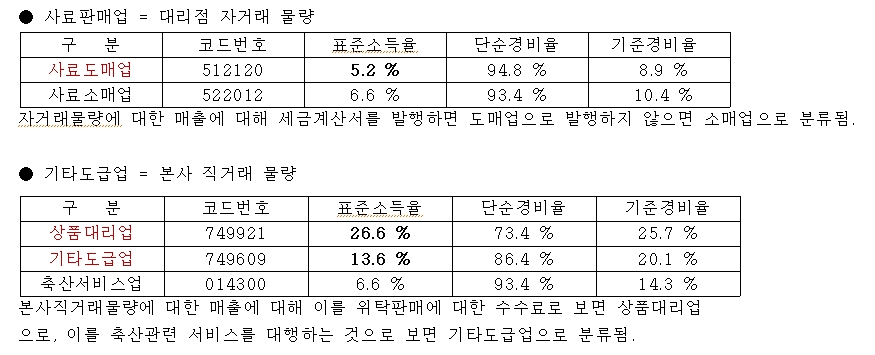
- 직거래 물량에 대해 톤당 일정액을 수령받는 금액을 말한다.
- 수수료에 대해서는 부가세가 일반과세되는 세금계산서를 발행한다.
- 수수료는 매출액으로 회계처리되어야 함.